Introduction et contexte général
L'article analyse les raisons pour lesquelles l'Algérie engrange nettement moins de devises que sa voisine tunisienne, en particulier à travers le prisme du tourisme et de la diaspora. Le poids considérable du marché noir des devises et le manque criant de flexibilité des banques privées et publiques constituent les principaux freins au développement économique national. Ces dysfonctionnements structurels privent l'Algérie d'un canal essentiel pour mobiliser efficacement l'épargne précieuse de ses émigrés établis à l'étranger.
La comparaison avec la Tunisie met en lumière des dynamiques radicalement différentes dans la gestion des flux financiers extérieurs. Alors que le secteur touristique tunisien et les transferts officiels de la diaspora alimentent massivement les réserves de change du pays, l'Algérie peine à capter ces flux par les circuits formels. Cette situation engendre un manque à gagner considérable pour l'économie algérienne, qui dépend encore trop largement de ses exportations d'hydrocarbures.
L'analyse détaillée de ce phénomène révèle des blocages institutionnels profonds qui nécessitent des réformes urgentes et audacieuses.
Le rôle crucial de la diaspora et de l'épargne des émigrés
La diaspora algérienne à l'étranger représente une force économique et financière potentielle gigantesque qui reste largement sous-exploitée par les institutions du pays. Contrairement à d'autres pays de la région qui incitent fortement leur communauté internationale à investir et à rapatrier des fonds par des taux attractifs, l'Algérie fait face à une méfiance persistante. Les transferts de fonds s'effectuent majoritairement par des canaux informels, échappant ainsi totalement au contrôle de la Banque d'Algérie et aux statistiques officielles.
Ce manque d'intégration de la diaspora dans l'économie formelle prive le pays d'une manne financière stable et récurrente.
Les obstacles réglementaires et bureaucratiques découragent de nombreux membres de la diaspora désireux d'investir ou d'épargner dans leur pays d'origine. L'absence de produits bancaires adaptés et flexibles, combinée à une convertibilité limitée du dinar, pousse les émigrés à privilégier le marché parallèle pour leurs transactions. Dans le même temps, les pays voisins parviennent à capter cette épargne grâce à des politiques d'incitation plus souples et à un système bancaire modernisé.
La mobilisation de l'épargne des émigrés constitue pourtant un levier incontournable pour renforcer la résilience économique face aux fluctuations des marchés pétroliers mondiaux.
L'impact délétère du marché noir des devises
Le marché parallèle des changes joue un rôle central et destructeur dans l'économie algérienne en faussant la valeur réelle de la monnaie nationale. Connue sous le nom de place du Square à Alger, cette économie souterraine fixe des taux de change largement supérieurs aux cours officiels pratiqués par les banques. Cette distorsion encourage les détenteurs de devises à échanger leurs avoirs en dehors du système formel, alimentant ainsi un cercle vicieux difficile à briser.
En conséquence, les banques officielles se trouvent asséchées et ne parviennent pas à collecter les flux de devises générés par le tourisme ou les transferts familiaux.
Ce système informel favorise également la fuite des capitaux et l'informalité généralisée au sein du commerce et des services. Les opérateurs économiques et les citoyens se tournent naturellement vers le marché noir pour s'approvisionner en devises, contournant les restrictions administratives strictes imposées par l'État. Tant que l'écart entre le taux officiel et le taux parallèle restera aussi important, il sera illusoire d'espérer un retour massif des devises vers le circuit bancaire officiel.
La lutte contre ce marché parallèle exige non seulement des mesures répressives, mais surtout une réforme profonde de la politique de change et une libéralisation graduelle du système monétaire.
Le manque de flexibilité des banques et des institutions financières
Le secteur bancaire algérien souffre d'un manque criant de flexibilité et de modernisation par rapport aux standards internationaux et régionaux. Les banques nationales et privées appliquent des procédures rigides qui ne répondent pas aux besoins des investisseurs, des touristes et de la diaspora. L'ouverture de comptes en devises pour les résidents et les non-résidents reste soumise à des conditions restrictives qui découragent les déposants potentiels.
Cette frilosité institutionnelle empêche le système bancaire de jouer son rôle fondamental d'intermédiation financière et de collecte de l'épargne.
La lenteur des réformes bancaires pénalise l'ensemble de l'économie en limitant l'accès aux financements extérieurs et en décourageant l'innovation financière. Les services de paiement électronique et les transferts internationaux demeurent complexes et peu performants, ce qui renforce l'attrait des solutions alternatives informelles. Pour inverser cette tendance, les autorités monétaires doivent impérativement assouplir la réglementation et encourager la concurrence au sein du secteur bancaire.
L'introduction de nouveaux instruments financiers adaptés aux spécificités de la diaspora permettrait de canaliser une partie importante de ces flux vers l'économie réelle.
Comparaison avec le modèle touristique et financier tunisien
La Tunisie a fait du tourisme et de l'attraction des flux de la diaspora des piliers historiques de sa stratégie macroéconomique et de sa balance des paiements. Malgré des crises successives, le pays voisin a su préserver et développer des infrastructures hôtelières et des services adaptés aux attentes des voyageurs internationaux et des Tunisiens résidant à l'étranger. Le secteur banc Tunisien offre des facilités concrètes pour le dépôt et le retrait de devises, incitant les touristes et les estivants à utiliser les canaux officiels.
Cette transparence relative permet à l'État tunisien de renflouer régulièrement ses réserves de change et de stabiliser sa monnaie.
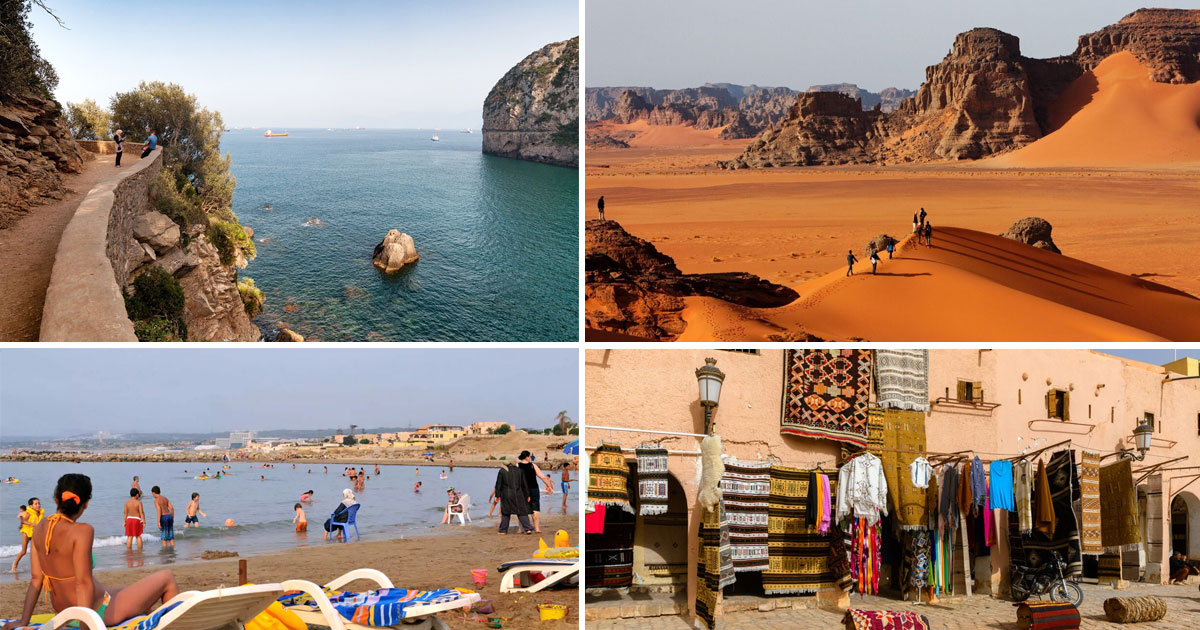
En comparaison, le potentiel touristique immense de l'Algérie reste largement en friche, faute de vision stratégique claire et d'investissements suffisants dans la promotion et l'accueil. L'absence de liaisons aériennes suffisamment ouvertes et compétitives, conjuguée à des formalités de visa parfois lourdes, limite l'arrivée de visiteurs étrangers. La diaspora algérienne elle-même, lorsqu'elle rentre au pays pour les vacances, se heurte aux mêmes difficultés d'accès aux services bancaires formels.
S'inspirer des bonnes pratiques régionales en matière de facilitation touristique et financière permettrait à l'Algérie de capitaliser enfin sur ses atouts naturels et humains.
Implications économiques et perspectives pour l'Algérie
Les conclusions de cette analyse soulignent l'urgence pour l'Algérie de repenser globalement sa politique de gestion des devises et son attractivité économique. La dépendance excessive aux hydrocarbures expose le pays aux chocs externes, rendant impérative la diversification des sources de revenus en devises. La mobilisation de l'épargne de la diaspora et le développement d'un tourisme structuré constituent des pistes évidentes pour renforcer les réserves de change nationales.
Toutefois, cela nécessite une volonté politique forte pour briser les tabous liés à la convertibilité du dinar et à la libéralisation du marché des changes.
L'assainissement du système financier et la réduction du poids de l'informel sont des préalables indispensables à tout redressement économique durable dans le pays. En offrant un cadre incitatif, sécurisé et moderne, l'Algérie pourrait transformer sa diaspora en un véritable moteur de développement et de croissance. Les défis sont immenses, mais les marges de progression le sont tout autant pour une économie qui dispose de ressources matérielles et humaines considérables.
L'avenir dépendra de la capacité des décideurs à engager les réformes structurelles profondes réclamées par les experts économiques depuis de nombreuses années.