DinarSquare
dinarsquare.com · Guide DinarSquare
Publié le 21 septembre 2026
Decouvrez notre guide complet sur la carte CIB en Algerie. Fonctionnement, retraits, paiements TPE, e-paiement et securite pour maitriser vos…
Decouvrez notre guide complet sur la carte CIB en Algerie. Fonctionnement, retraits, paiements TPE, e-paiement et securite pour maitriser vos…
Le paysage bancaire et financier en Algérie connaît une transformation numérique progressive mais constante au cours de ces dernières années. Au cœur de cette transition vers la modernité, la carte interbancaire, communément appelée carte CIB, s'impose comme un instrument incontournable pour les citoyens. Qu'il s'agisse de régler ses achats dans un supermarché à Alger, de retirer de l'argent dans un DAB à Oran ou de payer une facture en ligne, elle redéfinit notre rapport à l'argent liquide. Pourtant, malgré son utilité croissante, son adoption rencontre encore des obstacles liés aux habitudes de consommation et à la culture du cash. De nombreux Algériens possèdent désormais cette précieuse carte plastique sans pour autant en maîtriser toutes les subtilités, les plafonds applicables ou les recours en cas de dysfonctionnement. C'est dans ce contexte que ce guide complet se propose de décrypter minutieusement le fonctionnement, les avantages réels et les limites pratiques de la carte CIB au quotidien.
Pour bien appréhender cet outil, il faut d'abord comprendre qu'il est émis par la quasi-totalité des banques activant sur le territoire national, qu'elles soient publiques comme le CPA, la BNA, la BEA, ou privées. Chaque institution financière intègre cette carte dans ses offres de comptes courants, souvent associée à un package de services incluant la gestion en ligne. Face aux défis économiques actuels, la maîtrise des outils de paiement électronique devient une compétence financière indispensable pour les ménages, les commerçants et les professionnels. Vous verrez au fil de cette analyse que la carte CIB n'est pas seulement un gadget technologique, mais un véritable levier d'inclusion financière et de sécurisation des transactions. Prenez le temps de vous familiariser avec ses règles d'utilisation pour éviter les mauvaises surprises lors de vos retraits ou de vos achats importants dans le réseau national.
La carte CIB repose sur un réseau national unifié géré par la Société Algérienne de Traitement Interbancaire, plus connue sous l'acronyme SATIM. Ce système interconnecté permet à un client titulaire d'un compte dans une banque spécifique d'utiliser n'importe quel distributeur automatique de billets ou terminal de paiement électronique, indépendamment de l'établissement d'origine. Par exemple, un porteur de carte émise par la Banque Nationale d'Algérie peut parfaitement effectuer un retrait sur un DAB du Crédit Populaire d'Algérie sans frais exorbitants. Cette interopérabilité constitue la véritable force du dispositif, car elle brise les barrières traditionnelles entre les différentes enseignes bancaires du pays. L'obtention de la carte intervient généralement suite à l'ouverture d'un compte chèque ou d'un compte courant, moyennant des frais de fabrication et de gestion annuels variables selon les banques. Il est recommandé de consulter régulièrement les outils financiers disponibles pour comparer les conditions tarifaires appliquées par chaque institution avant de faire votre choix définitif.
Sur le plan technique, la carte intègre une puce électronique sécurisée et une piste magnétique, couplées à un code confidentiel à quatre chiffres que vous devez impérativement garder secret. Ce code secret est exigé pour valider chaque transaction, qu'il s'agisse d'un retrait d'espèces ou d'un achat auprès d'un commerçant équipé d'un TPE. En cas de perte ou de vol, la réactivité est de mise pour faire opposition auprès du service client de votre banque ou via la plateforme dédiée de la SATIM. Les délais de renouvellement ou de fabrication d'une nouvelle carte peuvent parfois prendre quelques semaines, ce qui demande une certaine anticipation de la part de l'usager. Par ailleurs, pour suivre l'évolution de vos finances au-delà de la simple utilisation de la carte, vous pouvez vous référer au Calculateur Salaire Brut/Net qui vous aide à évaluer votre revenu disponible net d'impôts et de cotisations sociales en Algérie.
Le retrait d'espèces aux Distributeurs Automatiques de Billets demeure l'usage le plus populaire de la carte CIB auprès du grand public algérien. Dans les grandes agglomérations comme Constantine, Annaba ou Blida, le parc de DAB s'est considérablement densifié, même si des pannes ponctuelles ou des ruptures de liquidités persistent dans certains quartiers périphériques. Lorsque vous introduisez votre carte dans la machine, le système vous invite à saisir votre code PIN en veillant à masquer le clavier pour parer aux tentatives de piratage visuel. La limite journalière ou hebdomadaire des retraits est encadrée par des plafonds stricts fixés par votre banque afin de limiter les risques en cas de vol de la carte. Ces plafonds peuvent généralement être ajustés sur demande auprès de votre agence, sous réserve de justification ou de la catégorie de votre compte bancaire. Si vous constatez des anomalies lors d'un retrait, comme un débit sur votre compte sans délivrance de billets, il faut immédiatement consigner les détails de l'opération et aviser l'agence gestionnaire.
La gestion des liquidités au quotidien nécessite une bonne organisation, car l'économie algérienne garde une forte préférence pour le paiement en espèces dans de nombreux secteurs d'activité. Les banques tentent de moderniser leurs parcs de machines pour offrir des services continus, y compris les weekends et les jours fériés, bien que la disponibilité du cash reste un défi logistique permanent. Pour approfondir vos connaissances sur les aspects pratiques de la gestion bancaire et découvrir d'autres astuces financières, vous pouvez consulter les Guides pratiques DinarSquare qui répertorient de nombreux conseils adaptés au contexte local. Planifier vos retraits en dehors des heures de forte affluence, comme les veilles de fêtes religieuses ou de rentrée sociale, vous épargnera de longues files d'attente devant les agences bancaires. Gardez toujours à l'esprit que la sécurité de vos données personnelles et de votre code PIN reste votre premier bouclier contre la fraude aux distributeurs.
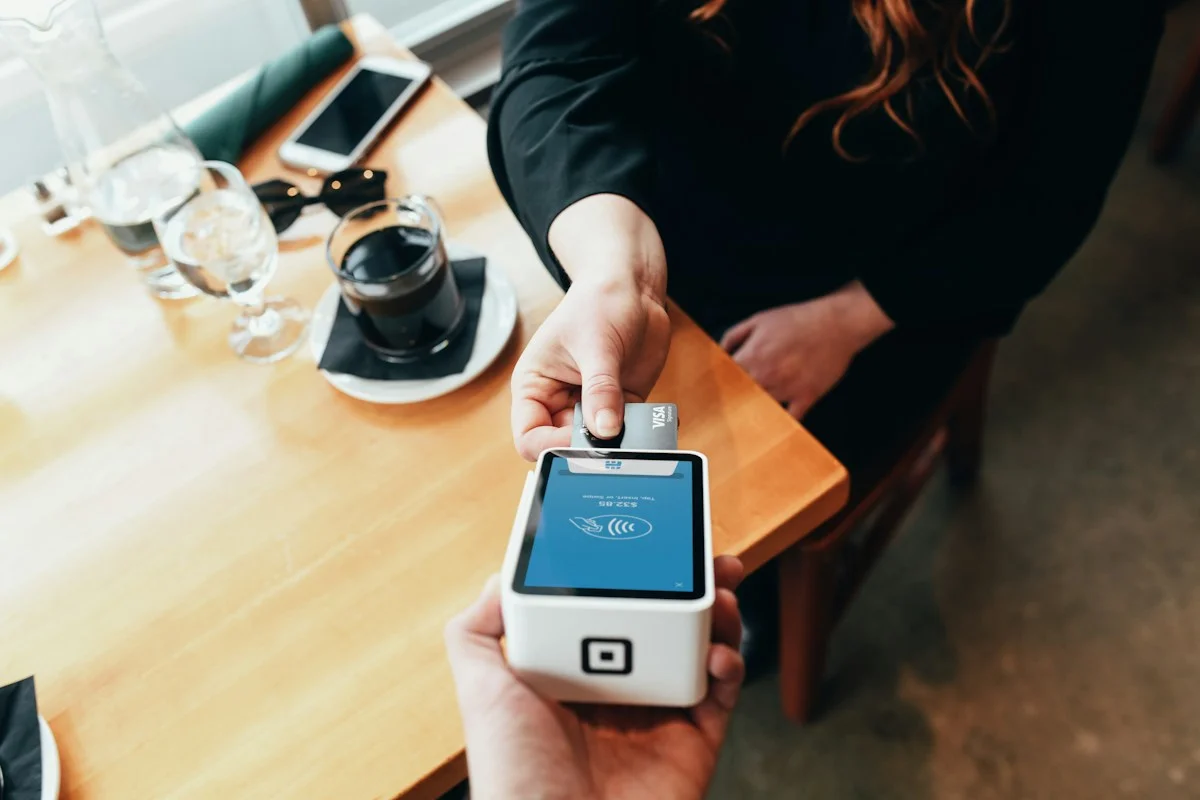
Le paiement par TPE représente l'alternative la plus efficace pour réduire la dépendance au cash et sécuriser les transactions commerciales de toutes tailles. De plus en plus de commerçants, de pharmacies, de stations-service et de grandes surfaces à Alger et dans les wilayas côtières s'équipent de ces fameux terminaux électroniques. Lorsque vous effectuez un achat, le commerçant insère votre carte, saisit le montant de la transaction, et vous invite à composer votre code PIN sur le clavier déporté. L'opération est instantanément validée si le solde de votre compte est suffisant et si vous ne dépassez pas le plafond de paiement autorisé. Ce mode de règlement présente l'avantage immense d'éliminer le risque de manipulation de faux billets et de simplifier la comptabilité pour les professionnels. Malheureusement, le taux d'équipement des petits commerçants de quartier reste encore insuffisant, ce qui limite l'usage de la carte à des enseignes structurées.
Pour stimuler cette adoption, les pouvoirs publics et les banques multiplient les campagnes de sensibilisation et incitent les commerçants à généraliser l'installation des TPE dans leurs locaux commerciaux. Côté consommateur, il est conseillé de vérifier systématiquement le ticket de caisse émis par le terminal pour s'assurer que le montant débité correspond exactement à votre achat. En cas de contestation d'une transaction, le ticket constitue la preuve matérielle indispensable pour introduire une réclamation auprès de votre banque. Pour comparer l'offre des différentes institutions bancaires en matière de services de paiement et trouver celle qui correspond le mieux à vos attentes, explorez la page dédiée aux Banques en Algérie qui dresse un panorama complet des acteurs du secteur. Avec un peu de persévérance et une utilisation régulière, vous découvrirez que le paiement par carte simplifie grandement vos courses de tous les jours.
L'achat de biens et de services sur internet grâce à la carte CIB constitue une avancée majeure pour le commerce électronique en Algérie. Des secteurs clés comme les télécommunications, les compagnies aériennes nationales, les assurances et divers services administratifs permettent désormais le règlement en ligne en toute sécurité. Pour effectuer un achat sur un site web agréé, vous devez renseigner les informations de votre carte, à savoir le nom du titulaire, le numéro à seize chiffres, la date d'expiration et le code de sécurité. Une fois ces données validées, un système d'authentification renforcée par code à usage unique transmis par SMS sur votre numéro de téléphone mobile vient confirmer l'opération. Cette double validation protège efficacement l'e-consommateur contre les utilisations frauduleuses de ses coordonnées bancaires par des tiers malintentionnés.
Cependant, l'écosystème du commerce électronique algérien souffre encore de certaines limites, notamment le nombre restreint de marchands en ligne intégrant la passerelle de paiement SATIM. Les plateformes de vente de type marketplace locales commencent à s'ouvrir à cette option, mais la livraison contre-remboursement en espèces reste majoritaire dans les habitudes d'achat. Pour en savoir plus sur les outils technologiques et les services innovants mis à la disposition des utilisateurs algériens, vous pouvez visiter la plateforme regroupant les Outils financiers DinarSquare pour optimiser votre gestion financière. À mesure que les infrastructures internet s'améliorent et que la confiance numérique s'installe, l'e-paiement par carte CIB est appelé à devenir un standard incontournable pour la nouvelle génération. Veillez toutefois à n'utiliser votre carte que sur des sites web affichant des protocoles de sécurité reconnus et évitons les plateformes douteuses.
La gestion quotidienne de la carte CIB impose de bien comprendre la notion de plafonds, qu'ils concernent les retraits aux DAB ou les dépenses par TPE et e-paiement. Ces limites sont fixées initialement par votre banque lors de la souscription et peuvent varier de quelques dizaines de milliers de dinars à des montants plus importants selon votre profil de client. En cas de voyage d'affaires ou de dépenses exceptionnelles, il est souvent possible de demander une modulation temporaire de ces plafonds auprès de votre conseiller bancaire. Il faut également prêter une attention particulière aux frais de tenue de compte, aux commissions de re fabrication en cas de perte et aux éventuels coûts liés aux transactions interbancaires. Une lecture attentive des conditions générales de votre contrat de carte vous évitera des incompréhensions fâcheuses lors de la réception de vos relevés de compte périodiques.
Un autre point de vigilance concerne la distinction fondamentale entre la carte CIB locale et les solutions de paiement international, car la carte CIB standard ne permet pas les dépenses en devises étrangères sur les sites hébergés à l'étranger. Pour les besoins de voyage ou d'achats internationaux, d'autres dispositifs spécifiques, comme les allocations touristiques ou les cartes en devises adossées à des comptes spécifiques, entrent en jeu. Pour suivre l'évolution des réglementations en matière de change et de quotas de devises en Algérie, référez-vous au Tracker Quota 7500 € qui vous aide à surveiller vos plafonds légaux annuels. Connaître ces frontières réglementaires est indispensable pour éviter toute infraction involontaire à la législation des changes en vigueur dans le pays. La rigueur dans le suivi de vos plafonds garantit une utilisation sereine et continue de vos moyens de paiement électroniques.
La sécurité des transactions par carte CIB repose sur une collaboration étroite entre les institutions financières, les réseaux de traitement et le comportement vigilant de l'utilisateur final. La règle d'or absolue consiste à ne jamais divulguer son code PIN à quiconque, y compris à un employé de banque ou à un proche de confiance. Lorsque vous tapez votre code sur un clavier de distributeur ou de TPE, veillez à toujours cacher les touches avec votre main libre pour contrer toute caméra dissimulée. Méfiez-vous également des arnaques de type phishing par SMS ou par email qui prétendent provenir de votre banque et vous demandent de confirmer vos données confidentielles. Les banques algériennes ne demandent jamais votre code secret par message électronique ou par téléphone sous aucun prétexte. En adoptant ces réflexes de prudence élémentaire, vous protégez efficacement votre épargne contre les tentatives de vol numérique.
En cas de perte, de vol ou de suspicion de compromission de votre carte CIB, la réaction doit être immédiate pour bloquer la ligne avant toute utilisation frauduleuse par des malfaiteurs. Notez précieusement le numéro d'opposition fourni par votre banque et celui de la plateforme interbancaire pour pouvoir agir à tout moment, de jour comme de nuit. Si vous remarquez des débits suspects sur votre relevé de compte, signalez-les par écrit à votre agence bancaire dans les délais réglementaires pour espérer un remboursement ou une enquête approfondie. La mise en place progressive d'alertes SMS par certaines banques pour chaque transaction effectuée constitue une aide précieuse pour détecter instantanément toute anomalie. La sécurité financière est une responsabilité partagée où la vigilance du citoyen complète les dispositifs techniques mis en place par les autorités monétaires.
L'utilisation de la carte CIB en Algérie représente un pas en avant significatif vers la modernisation de notre système de paiements et la réduction de l'informel. En comprenant ses mécanismes, en respectant ses plafonds et en adoptant les bonnes pratiques de sécurité, vous tirerez le meilleur parti de cet outil moderne. Prenez le temps de dialoguer avec votre conseiller bancaire pour adapter votre carte à vos besoins réels et explorer toutes les options numériques disponibles. Vous verrez que, malgré ses imperfections et les défis logistiques du terrain, la carte CIB facilite grandement la gestion de votre budget au quotidien. Restez informés des évolutions technologiques et réglementaires pour faire de votre carte bancaire un véritable allié de votre prospérité financière future.
Guides pratiques — information vérifiée et mise à jour. Ne remplace pas un avocat, un conseiller fiscal ou un professionnel agréé pour votre situation.
Mehdi Belkacem Chibani est le créateur de DinarSquare, une plateforme d'information et d'outils de calcul pour les Algériens. Développeur et entrepreneur, il se consacre à créer des solutions technologiques innovantes pour faciliter l'accès à l'information économique et financière en Algérie.
Note: Les informations sur DinarSquare sont fournies à titre informatif uniquement et ne constituent pas des conseils financiers, fiscaux ou juridiques professionnels.

Decouvrez comment renouveler votre allocation chômage ANEM en ligne tous les 6 mois en Algérie. Guide complet pour maintenir vos droits et eviter le…
Decouvrez comment gerer vos comptes, transferts, fiscalite et retraite entre l'Algerie et l'etranger grace a notre guide complet pour la diaspora.
Apprenez à piloter efficacement la trésorerie de votre TPE en Algérie. Maîtrisez les flux, anticipez les retards de paiement et sécurisez vos…