La Banque d'Algerie encadre l'activite d'affacturage
Decouvrez les sept conditions fixees par la Banque d'Algerie pour encadrer l'activite d'affacturage et dynamiser la tresorerie des entreprises.
Introduction et contexte général de la décision de la Banque d’Algérie
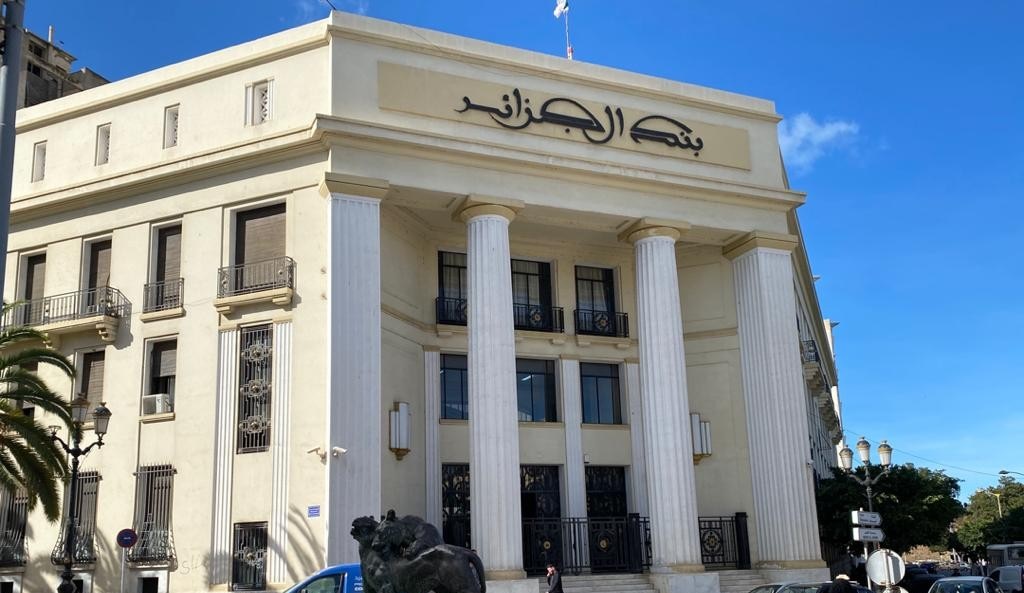
La Banque d’Algérie vient de franchir une étape importante en encadrant officiellement l’activité d’affacturage dans le pays. Cette décision réglementaire majeure vise à structurer ce mécanisme financier essentiel pour les entreprises. Les établissements de crédit disposent désormais d’un cadre juridique précis pour exercer cette activité.
L’affacturage constitue un outil de financement indispensable pour de nombreuses sociétés en quête de liquidités rapides. En fixant des règles claires, l’autorité monétaire cherche à sécuriser les transactions tout en dynamisant l’économie nationale. Cette démarche s’inscrit dans le cadre des réformes financières en cours visant à moderniser le secteur bancaire algérien.
Les banques et les établissements financiers sont directement concernés par cette nouvelle directive réglementaire. Ils doivent impérativement s’y conformer afin d’offrir ce service de cession de créances professionnelles. L’objectif affiché est d’instaurer un climat de confiance et de transparence sur le marché financier.
Pour bénéficier de cette autorisation d’exercer l’affacturage, les structures financières doivent répondre à des critères rigoureux. La Banque d’Algérie a ainsi défini précisément sept conditions incontournables d’éligibilité. Ces conditions garantissent la solidité et la fiabilité des intervenants sur ce marché spécifique.
Les sept conditions strictes d’éligibilité fixées par l’institution
La première condition essentielle concerne la nature même de l’établissement demandeur sur le marché. Seules les banques et les établissements financiers dûment agréés peuvent pratiquer l’affacturage. Cette restriction assure que seuls des professionnels régulés gèrent ces opérations complexes.
La deuxième condition impose le respect des exigences réglementaires en matière de fonds propres prudentiels. Les institutions financières doivent prouver leur solidité financière avant de proposer ce service. Cela protège l’ensemble du système contre les risques de défaillance systémique.
La troisième condition met l’accent sur la mise en place d’un dispositif de gestion des risques adapté. Les banques doivent posséder des outils technologiques et humains performants pour évaluer les créances. La maîtrise du risque de non-paiement des débiteurs cédés demeure primordiale.
La quatrième condition porte sur la conformité des procédures internes avec la législation en vigueur. Chaque établissement doit rédiger des manuels de procédures clairs et auditable à tout moment. La transparence administrative est exigée par les inspecteurs de la Banque d’Algérie.
La cinquième condition concerne le respect strict de la réglementation relative à la lutte contre le blanchiment d’argent. Les opérations d’affacturage ne doivent en aucun cas servir de canal pour des flux financiers illicites. La traçabilité totale des fonds cédés et recouvrés est donc rigoureusement obligatoire.
La sixième condition exige la mise en place d’un système d’information fiable et sécurisé. Ce système doit permettre un suivi en temps réel des factures cédées par les entreprises clientes. La digitalisation des procédures est fortement encouragée pour fluidifier les échanges.
Enfin, la septième condition implique l’obligation de transparence envers la clientèle des entreprises utilisatrices. Les banques doivent clairement afficher leurs tarifs, commissions et conditions générales d’intervention. Cette clarté contractuelle protège les entrepreneurs contre les pratiques abusives.
Les implications pratiques de l’affacturage pour les entreprises algériennes
L’affacturage représente une bouffée d’oxygène financière salutaire pour le tissu économique national. Il permet aux entreprises de céder leurs factures non échues à un organisme financier spécialisé. En échange, elles perçoivent immédiatement les liquidités nécessaires pour faire tourner leur activité.
Ce mécanisme libère les gestionnaires du stress lié aux délais de paiement souvent très longs. Les retards de règlement des clients professionnels constituent traditionnellement un frein majeur à la croissance. Grâce à l’affacturage réglementé, la trésorerie est stabilisée de manière durable.
Les petites et moyennes entreprises algériennes trouveront dans ce dispositif un relais de croissance précieux. Souvent fragilisées par des problèmes récurrents de fonds de roulement, elles pourront souffler. La sécurisation de ce service par la Banque d’Algérie renforce la protection des entrepreneurs.
L’intervention des banques apporte également un service complémentaire d’évaluation et de recouvrement des créances. Les sociétés d’affacturage peuvent se charger de relancer les mauvais payeurs à la place des entreprises. Cela permet aux dirigeants de se concentrer pleinement sur leur cœur de métier.
Analyse et perspectives pour le secteur bancaire et économique en Algérie
La formalisation de l’affacturage par la Banque d’Algérie témoigne d’une volonté manifeste de modernisation. Le secteur bancaire national diversifie ainsi ses produits et services offerts aux entreprises. Cette diversification est cruciale pour stimuler l’investissement productif local.
À travers ces sept conditions strictes, l’autorité monétaire pose les bases d’un marché sain et régulé. Elle évite la prolifération d’acteurs non qualifiés et protège ainsi l’épargne publique et les équilibres macroéconomiques. Les banques devront s’adapter rapidement pour intégrer ces nouvelles exigences dans leurs offres commerciales.
Cet article provient de TSA Algerie
Lire l'article original